⚠️ Trang này kết nối bạn với các đối tác và thị trường liên kết của Atovia. Chúng tôi có thể nhận hoa hồng từ các đối tác liên kết cho các hoạt động được thực hiện thông qua các liên kết này. Ưu đãi giảm giá có thể thay đổi bất cứ lúc nào theo chính sách! Hãy yên tâm, không có chi phí bổ sung nào cho bạn! Chúng tôi hy vọng điều này sẽ giúp bạn tiết kiệm thời gian tìm kiếm các mặt hàng phù hợp!
- Vì sao giá cà phê giảm và tác động gì đến khoản vay?
- Ai dễ bị ảnh hưởng nhất khi vừa vay vừa gặp giá thấp?
- Việc cần làm ngay: kiểm tra dòng tiền và hợp đồng vay
- Làm việc với ngân hàng: gia hạn, cơ cấu lại hay giữ nguyên?
- Chính sách hỗ trợ của Ngân hàng Nhà nước: đang áp dụng đến đâu?
- Hồ sơ nên chuẩn bị trước khi gặp ngân hàng
- Giảm áp lực chi phí và quản lý thu nhập từ vụ cà phê
- Những sai lầm cần tránh khi vay vốn lúc giá giảm
- Câu hỏi thường gặp
- Bước tiếp theo bạn có thể làm hôm nay
Giá cà phê xuống, còn lịch trả nợ thì vẫn chạy đều. Nếu bạn đang vay ngân hàng để làm vườn, điều quan trọng nhất lúc này là hành động sớm, có số liệu và nói chuyện thẳng với ngân hàng.
Vì sao giá cà phê giảm và tác động gì đến khoản vay?
Giá giảm làm doanh thu vụ thu hoạch thấp đi, nhưng gốc và lãi đến hạn thì không đổi. Khoảng cách giữa hai con số đó chính là áp lực trả nợ của bạn.
Theo VOV, giá cà phê trong nước những ngày giữa tháng 11/2026 liên tục điều chỉnh giảm, có thời điểm về quanh mức 79.900 đồng/kg. Giá thị trường thay đổi hằng ngày, nên bạn cần theo dõi giá chào thực tế của đại lý nơi mình bán.
Hãy hình dung một ví dụ giả định, chỉ để dễ tính. Nếu bạn dự tính bán 5 tấn với giá cao hơn nhưng nay chỉ bán được giá thấp hơn, phần doanh thu hụt đi có thể đúng bằng khoản gốc phải trả quý này. Con số thật của bạn sẽ khác, nên cần tự tính lại.
Giá giảm có kéo dài không?
Chưa ai dự báo chắc chắn được. Bài này không đoán giá, mà khuyên bạn lập kế hoạch cho cả kịch bản giá còn thấp trong vài tháng tới.
Ai dễ bị ảnh hưởng nhất khi vừa vay vừa gặp giá thấp?
Những hộ có lịch trả nợ dày hoặc dồn vào một thời điểm sẽ chịu áp lực nặng nhất. Mức độ khác nhau tùy loại khoản vay của bạn.
| Nhóm hộ vay | Loại khoản vay | Áp lực thời điểm trả nợ | Việc nên làm trước |
|---|---|---|---|
| Trồng mới, tái canh, đầu tư tưới tiêu | Trung, dài hạn | Chưa có thu hoạch hoặc thu nhập còn thấp | Hỏi ngân hàng về điều chỉnh kỳ hạn trả nợ |
| Vay ngắn hạn trả gốc một lần sau vụ | Ngắn hạn | Dồn vào mùa thu hoạch, đúng lúc giá thấp | Tính trước số tiền thu được, liên hệ ngân hàng sớm |
| Nhiều khoản vay cùng lúc hoặc vay thêm mua phân bón | Nhiều khoản, nhiều kỳ hạn | Nhiều ngày đến hạn chồng nhau | Lập danh sách mọi khoản vay và ngày đến hạn |
Việc cần làm ngay: kiểm tra dòng tiền và hợp đồng vay
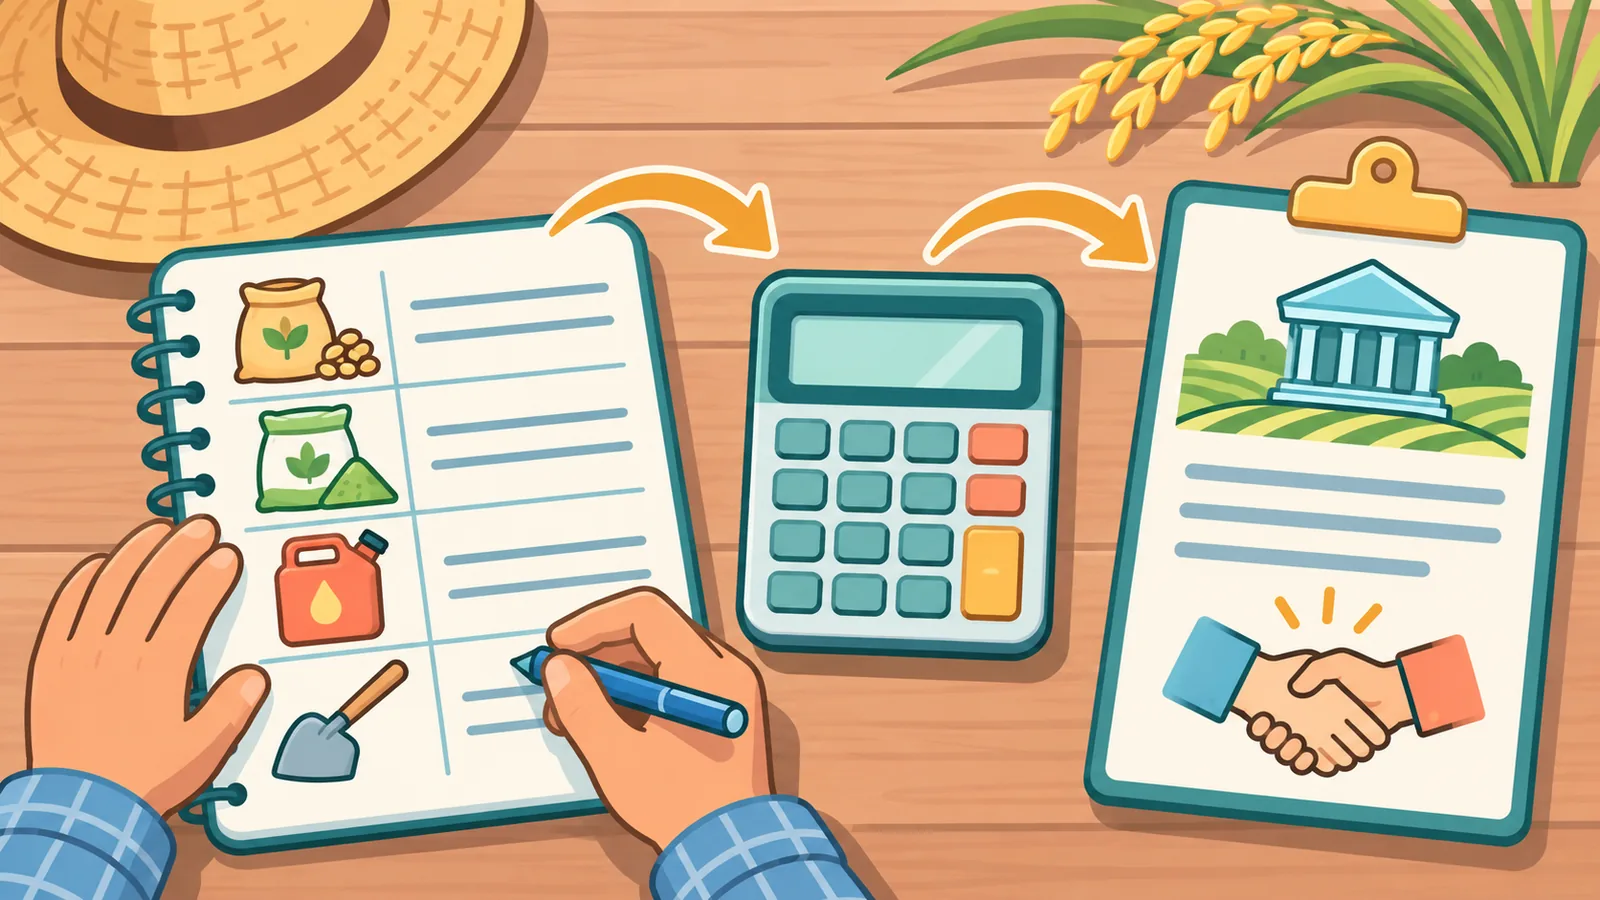
Việc đầu tiên là liệt kê số tiền sẽ thu và số tiền phải trả trong 3-6 tháng tới. Một tờ giấy và vài chục phút là đủ để bắt đầu.
Cách lập bảng dòng tiền đơn giản
- Ước tính sản lượng còn lại chưa bán.
- Ghi giá bán thực tế đang chào, không dùng giá kỳ vọng.
- Cộng chi phí vụ: phân bón, nhân công, điện nước, thuốc.
- Ghi từng kỳ trả nợ (ngày, số gốc, số lãi).
- Tính số dư còn lại sau khi trừ chi phí và tiền trả nợ, kể cả chi tiêu gia đình.
Cần đọc kỹ điều gì trong hợp đồng tín dụng?
Mở hợp đồng và tìm bốn điểm: ngày đến hạn, lãi suất (cố định hay thả nổi), mức phí phạt khi trả chậm, và điều kiện gia hạn hoặc điều chỉnh kỳ hạn. Ghi lại điều khoản và số trang để hỏi ngân hàng cho đúng chỗ.
Làm việc với ngân hàng: gia hạn, cơ cấu lại hay giữ nguyên?
Hãy liên hệ ngân hàng sớm, trước ngày đến hạn, thay vì chờ phát sinh quá hạn. Khi còn chủ động, bạn có nhiều lựa chọn hơn là khi đã bị chuyển nhóm nợ.
Hiểu nôm na, gia hạn nợ là kéo dài thời điểm phải trả một khoản đã đến hạn. Điều chỉnh kỳ hạn trả nợ là sắp xếp lại lịch trả, ví dụ dồn trả sau vụ thu hoạch. Tên gọi và cách làm cụ thể tùy từng ngân hàng, nên bạn cần hỏi rõ phương án nào áp dụng cho hợp đồng của mình.
| Hướng xử lý | Khi nào phù hợp | Điều kiện thường gặp | Rủi ro cần cân nhắc |
|---|---|---|---|
| Giữ nguyên | Thu nhập vụ này vẫn đủ trả nợ và chi phí | Trả đúng lịch trong hợp đồng | Hết tiền mặt nuôi vườn vụ sau |
| Xin gia hạn | Thiếu hụt tạm thời, chờ bán hàng | Có giải trình và khả năng trả sau thời gian gia hạn | Có thể phát sinh thêm lãi do kéo dài thời gian |
| Xin cơ cấu lại kỳ hạn trả nợ | Thu nhập giảm kéo dài, khó trả theo lịch cũ | Ngân hàng đánh giá lại phương án trả nợ | Ngân hàng có thể không chấp thuận hoặc yêu cầu thêm điều kiện |
Chính sách hỗ trợ của Ngân hàng Nhà nước: đang áp dụng đến đâu?
Đừng mặc định rằng mình sẽ được cơ cấu nợ và giữ nguyên nhóm nợ chỉ vì giá cà phê giảm. Điều này phụ thuộc vào văn bản đang có hiệu lực và việc ngân hàng đánh giá khoản vay của bạn.
Thông tư 02/2023/TT-NHNN, văn bản từng cho phép cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ, có hiệu lực đến hết ngày 30/6/2024. Vì vậy bạn không nên viện dẫn văn bản này như chính sách còn áp dụng.
Theo tổng hợp của LSVN, Thông tư 29/2025/TT-NHNN (hiệu lực từ 15/11/2025) hướng dẫn cơ cấu lại thời hạn trả nợ cho khách hàng gặp khó khăn do nguyên nhân khách quan, bất khả kháng. Giá thị trường giảm có thuộc diện này hay không là việc ngân hàng xem xét theo hồ sơ cụ thể, nên bạn cần hỏi trực tiếp thay vì tự kết luận.
Câu hỏi nên hỏi nhân viên tín dụng: khoản vay của tôi có thể điều chỉnh kỳ hạn theo quy định nào, nhóm nợ sẽ được phân loại ra sao, và có phát sinh phí hay lãi phạt không.
Hồ sơ nên chuẩn bị trước khi gặp ngân hàng
Bạn nên mang đủ giấy tờ chứng minh khó khăn có thật và kế hoạch trả nợ khả thi. Hồ sơ gọn, rõ số liệu giúp cuộc trao đổi nhanh hơn.
🛒 Sản phẩm đề xuất
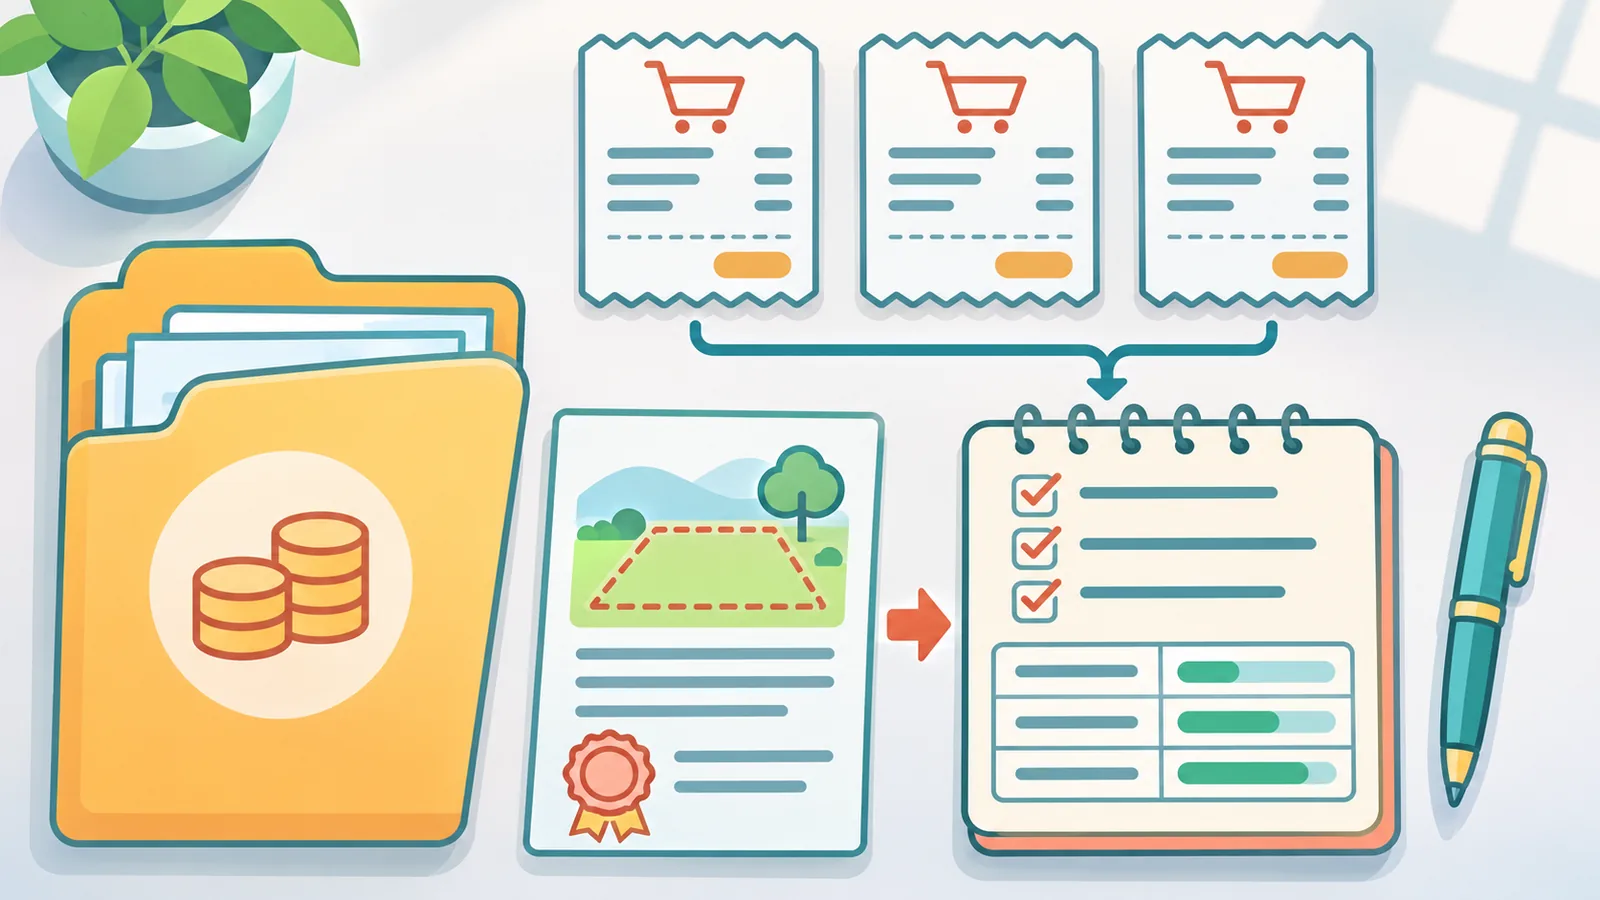
- Giấy đề nghị gia hạn hoặc điều chỉnh kỳ hạn trả nợ (hỏi ngân hàng về mẫu).
- Bản giải trình nguyên nhân: giá bán giảm, sản lượng, chi phí.
- Chứng từ thu nhập và giá bán: phiếu mua bán, hóa đơn, báo giá của đại lý.
- Phương án trả nợ mới: bạn đề xuất trả bao nhiêu, vào thời điểm nào.
- Giấy tờ về tài sản bảo đảm và vườn cây liên quan đến khoản vay.
- Bản tính dòng tiền 3-6 tháng đã lập ở phần trên.
Lưu ý: hồ sơ cụ thể do từng ngân hàng quy định, nên gọi hỏi trước để khỏi đi lại nhiều lần.
Giảm áp lực chi phí và quản lý thu nhập từ vụ cà phê
Cách bán và cách chi tiêu trong vụ này quyết định bạn còn bao nhiêu tiền để trả nợ. Cả hai đều có thể điều chỉnh được.
Về lịch bán, đừng bán dưới giá thành chỉ vì sợ nợ. Nhưng cũng đừng giữ hàng quá lâu nếu lãi sắp đến hạn mà bạn không có nguồn tiền khác. Chia nhỏ lượng bán theo từng đợt sẽ giúp bạn có tiền trả lãi mà không phải bán dồn một lúc.
Về chi phí, rà lại phân bón, nhân công và tưới tiêu. Khoản nào có thể dời sang sau hoặc cắt bớt mà không ảnh hưởng nặng đến năng suất thì nên cân nhắc. Bạn cũng có thể hỏi hợp tác xã, tổ hợp tác hoặc cán bộ khuyến nông địa phương về hỗ trợ kỹ thuật và đầu ra.
Những sai lầm cần tránh khi vay vốn lúc giá giảm
Sai lầm phổ biến nhất là im lặng cho đến khi nợ đã quá hạn. Dưới đây là năm điều nên tránh.
- Im lặng chờ quá hạn: khi đã quá hạn, bạn có thể bị phí phạt và bị phân loại vào nhóm nợ xấu hơn.
- Vay nóng hoặc tín dụng đen để đóng lãi: lãi suất cao dễ khiến khoản nợ phình to nhanh hơn thu nhập.
- Vay mới đảo nợ mà không tính khả năng trả: vòng vay sau chỉ trì hoãn vấn đề.
- Ký giấy tờ không đọc kỹ: điều khoản về lãi, phí và tài sản bảo đảm có thể thay đổi sau khi điều chỉnh.
- Mở rộng đầu tư khi chưa rõ giá: thêm chi phí lúc thu nhập đang giảm làm áp lực trả nợ nặng hơn.
Cần nhớ
- Liên hệ ngân hàng trước ngày đến hạn, đừng chờ quá hạn.
- Lập bảng dòng tiền 3-6 tháng theo kịch bản giá thấp.
- Mang chứng từ thu nhập, giá bán và phương án trả nợ mới.
- Hỏi rõ điều kiện gia hạn hoặc cơ cấu nợ hiện hành, vì Thông tư 02/2023 đã hết hiệu lực từ 30/6/2024.
Câu hỏi thường gặp
Dưới đây là những câu nông hộ hay hỏi nhất. Câu trả lời mang tính tham khảo, quyết định cuối cùng thuộc về ngân hàng cho vay.
Giá cà phê giảm thì có được hoãn trả nợ không?
Không có quyền tự động. Ngân hàng xem xét từng hồ sơ theo hợp đồng và quy định hiện hành, nên bạn cần làm đề nghị và giải trình rõ khó khăn.
Nên đến ngân hàng lúc nào?
Càng sớm càng tốt, trước ngày đến hạn. Bạn nên đi khi đã có bảng dòng tiền và phương án trả nợ đề xuất.
Nợ quá hạn ảnh hưởng gì đến lần vay sau?
Nợ quá hạn có thể bị phân loại vào nhóm nợ cao hơn theo thời gian quá hạn, ảnh hưởng đến hồ sơ tín dụng khi vay lại. Mức ảnh hưởng cụ thể tùy ngân hàng và thời gian quá hạn.
Có nên vay thêm để duy trì vụ sau không?
Chỉ nên vay thêm khi bạn tính được khả năng trả cả khoản cũ lẫn khoản mới ở mức giá thấp. Nếu chưa chắc, hãy hỏi ngân hàng về điều chỉnh khoản hiện có trước.
Gia hạn nợ có làm tăng lãi không?
Có thể, vì thời gian vay kéo dài thì tổng lãi phải trả có thể tăng. Hãy hỏi ngân hàng bằng văn bản về lãi suất và phí áp dụng sau khi gia hạn.
Bước tiếp theo bạn có thể làm hôm nay
Mở hợp đồng vay, ghi lại ngày đến hạn gần nhất, rồi gọi ngân hàng để hỏi phương án nếu thu nhập vụ này thấp hơn dự kiến. Một cuộc gọi sớm thường rẻ hơn rất nhiều so với một khoản nợ quá hạn.
Hành động hôm nay: ghi ngày đến hạn gần nhất vào lịch và gọi cho nhân viên tín dụng phụ trách khoản vay của bạn.
Nguồn tham khảo
- VOV: Giá cà phê hôm nay 21/11, giá trong nước tiếp tục giảm
- VOV: Giá cà phê hôm nay 18/11, giá trong nước giảm về 79.900 đồng/kg
- Hiệp hội Ngân hàng Việt Nam: Cơ cấu lại thời hạn trả nợ, giữ nguyên nhóm nợ (Thông tư 02/2023/TT-NHNN)
- LSVN: Hướng dẫn cơ cấu lại thời hạn trả nợ do nguyên nhân khách quan, bất khả kháng (Thông tư 29/2025/TT-NHNN)
Dùng thử công cụ miễn phí của Atovia cho chủ đề này →
Bạn muốn xem thêm so sánh và hướng dẫn mua hàng?
Tham gia cộng đồng của chúng tôi
Khi trích dẫn bài viết này
Nguồn: Atovia (Atovia). https://atovia.kr
Bài viết này do Atovia viết với sự hỗ trợ của công cụ AI. Nếu bạn phát hiện lỗi, hãy báo cho chúng tôi qua Liên hệ — chúng tôi sẽ kiểm tra và sửa.
Nội dung về sức khỏe, tài chính và pháp luật là thông tin chung và không thay thế lời khuyên của chuyên gia có chuyên môn.