⚠️ Trang này kết nối bạn với các đối tác và thị trường liên kết của Atovia. Chúng tôi có thể nhận hoa hồng từ các đối tác liên kết cho các hoạt động được thực hiện thông qua các liên kết này. Ưu đãi giảm giá có thể thay đổi bất cứ lúc nào theo chính sách! Hãy yên tâm, không có chi phí bổ sung nào cho bạn! Chúng tôi hy vọng điều này sẽ giúp bạn tiết kiệm thời gian tìm kiếm các mặt hàng phù hợp!
Lãi hằng tháng của một khoản vay trả góp thường được tính trên dư nợ còn lại, không phải trên toàn bộ số tiền gốc ban đầu. Vì dư nợ giảm dần qua từng kỳ, phần lãi trong mỗi lần trả cũng giảm theo. Công thức lãi đơn chỉ phù hợp với khoản vay ngắn hạn, trả một lần khi đáo hạn.
Bài viết này hướng dẫn từng bước: tính lãi đơn, tính lãi trên dư nợ còn lại, đổi lãi suất năm sang lãi suất tháng, tính số tiền trả đều hằng tháng, rồi so sánh các phương thức trả nợ và kỳ hạn. Các ví dụ dùng một khoản vay giả định xuyên suốt để bạn có thể tự tính lại.
- Lãi đơn = gốc × lãi suất năm (dạng thập phân) × thời gian (năm). Công thức này không dùng cho toàn bộ kỳ hạn của khoản vay trả góp.
- Với khoản vay trả hằng tháng, lãi mỗi kỳ = dư nợ còn lại × lãi suất năm ÷ 12.
- Khi trả đều gốc và lãi, số tiền mỗi kỳ bằng nhau nhưng tỷ trọng gốc và lãi thay đổi qua từng kỳ.
- Cùng lãi suất, kỳ hạn dài hơn làm tiền trả mỗi tháng thấp hơn nhưng tổng lãi cao hơn.
- Phí, cách đếm ngày và loại lãi suất (cố định hay thả nổi) có thể làm số liệu thực tế khác kết quả tự tính.
- Lãi suất khoản vay là gì và vì sao cần tự tính
- Cách tính lãi đơn
- Lãi tính trên dư nợ còn lại: vì sao không phải lúc nào cũng tính trên toàn bộ gốc
- Đổi lãi suất năm sang lãi suất tháng
- Công thức số tiền trả đều hằng tháng
- So sánh ba phương thức trả nợ
- Cùng lãi suất nhưng kỳ hạn dài hơn thì tổng lãi thay đổi thế nào
- Lãi suất cố định, lãi suất thả nổi và các khoản phí làm kết quả thay đổi
- Các sai lầm thường gặp và danh sách kiểm tra trước khi ký
- Câu hỏi thường gặp
Lãi suất khoản vay là gì và vì sao cần tự tính
Khi vay tiền, bạn cần phân biệt bốn khái niệm cơ bản:
- Tiền gốc: số tiền bạn thực sự vay.
- Tiền lãi: chi phí phải trả cho việc sử dụng tiền gốc trong một khoảng thời gian.
- Kỳ hạn: khoảng thời gian vay, thường tính bằng tháng.
- Tổng số tiền phải trả: tiền gốc cộng toàn bộ tiền lãi (chưa tính phí nếu có).
Tự tính trước khi ký hợp đồng giúp bạn kiểm tra xem con số trong bảng lịch trả nợ có hợp lý không, so sánh được các đề nghị vay khác nhau và hiểu rõ mình đang trả bao nhiêu cho phần lãi. Bạn cũng sẽ biết nên hỏi những gì khi làm việc với tổ chức cho vay.
Cách tính lãi đơn
Lãi đơn là cách tính lãi chỉ dựa trên số tiền gốc ban đầu, không cộng dồn lãi vào gốc.
Công thức: Tiền lãi = Gốc × Lãi suất năm (dạng thập phân) × Thời gian (năm). Tổng phải trả = Gốc + Tiền lãi.
- Lãi suất dạng thập phân: 6,75% viết thành 0,0675.
- Nếu thời gian tính bằng tháng, chia số tháng cho 12 để ra số năm.
- Nếu thời gian tính bằng ngày, bạn phải xem hợp đồng quy định cách đếm ngày như thế nào.
Ví dụ từ tài liệu OpenStax
Gốc 20.000 USD, lãi suất 6,75%/năm, thời hạn 4 tháng:
- Thời gian = 4 ÷ 12 năm.
- Tiền lãi = 20.000 × 0,0675 × 4 ÷ 12 = 450 USD.
- Tổng phải trả = 20.000 + 450 = 20.450 USD.
Cách tính này phù hợp khi bạn vay một lần và trả cả gốc lẫn lãi một lần vào cuối kỳ hạn.
Lãi tính trên dư nợ còn lại: vì sao không phải lúc nào cũng tính trên toàn bộ gốc
Với khoản vay trả hằng tháng, mỗi lần trả đều có một phần làm giảm tiền gốc. Lãi của kỳ tiếp theo được tính trên phần dư nợ còn lại.
Công thức: Lãi mỗi kỳ = Dư nợ còn lại × Lãi suất năm ÷ 12.
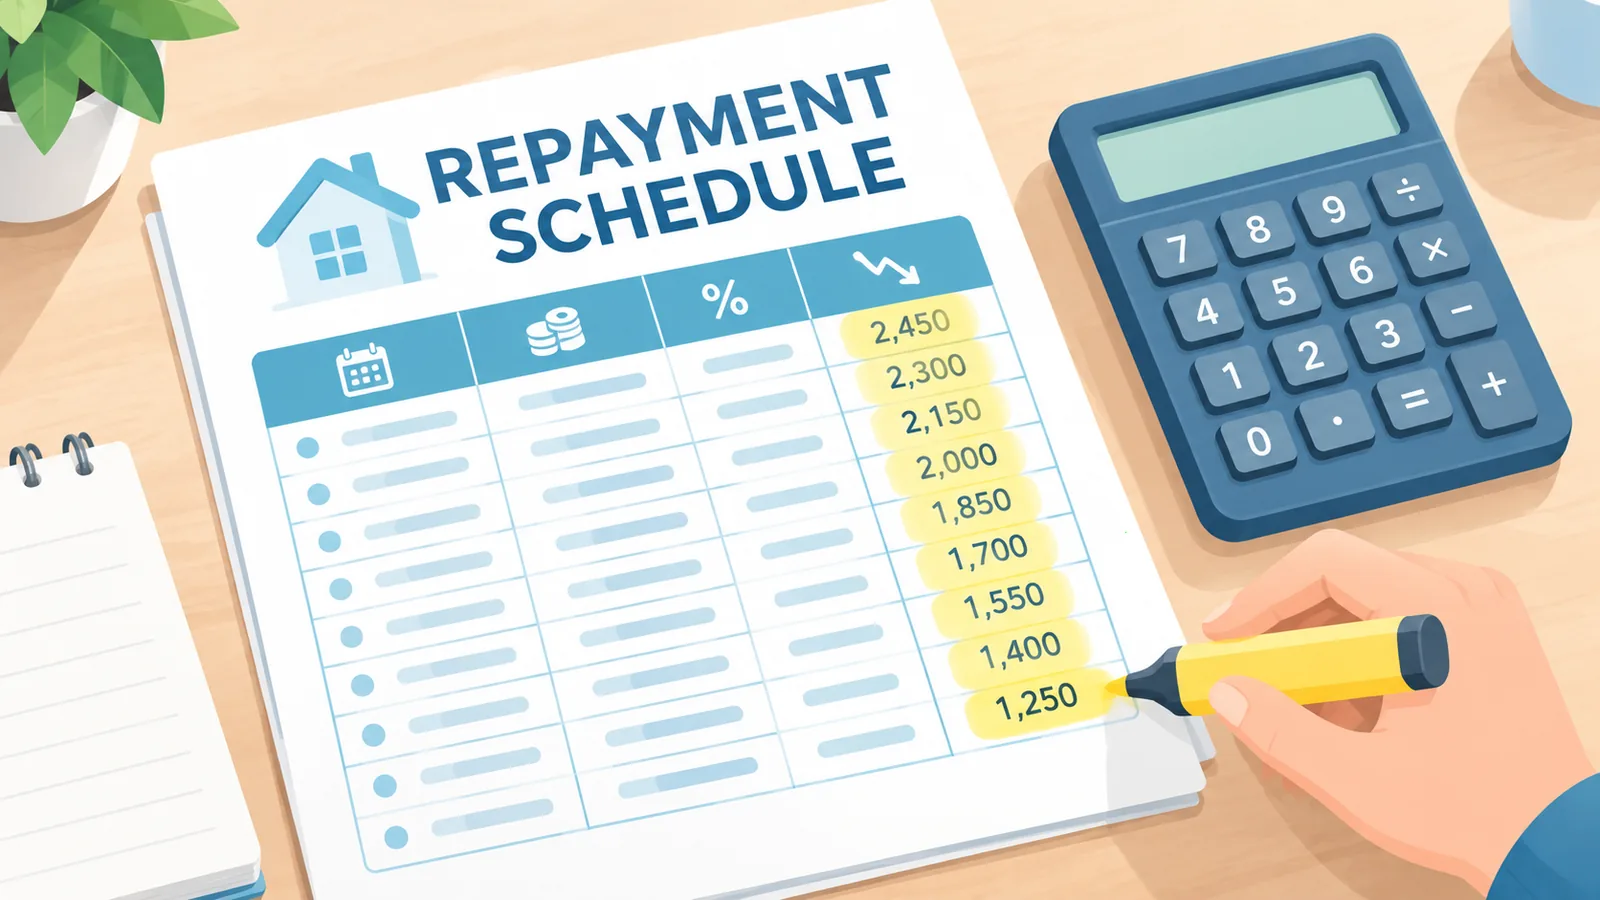
Dư nợ giảm đến đâu thì phần lãi mỗi kỳ giảm theo đến đó. Vì vậy, lãi của tháng đầu luôn cao hơn lãi của các tháng sau.
Lưu ý quan trọng: đừng áp dụng công thức lãi đơn cho toàn bộ kỳ hạn của một khoản vay trả góp. Nếu làm vậy, bạn sẽ tính lãi trên toàn bộ số gốc ban đầu trong suốt thời gian vay, trong khi thực tế dư nợ giảm dần, nên kết quả không khớp với cấu trúc trả nợ thực tế.
Đổi lãi suất năm sang lãi suất tháng
Hầu hết công thức trả nợ hằng tháng cần lãi suất theo tháng. Cách quy đổi dùng trong bài này:
i = Lãi suất năm ÷ 12
Trong đó i là lãi suất mỗi tháng (dạng thập phân).
Ví dụ minh họa
Lãi suất 12%/năm = 0,12 → i = 0,12 ÷ 12 = 0,01, tức 1%/tháng. Với dư nợ 100.000.000 đồng, lãi của tháng đầu là 100.000.000 × 0,01 = 1.000.000 đồng.
Lưu ý: phép chia cho 12 là cách quy đổi để giải thích. Hợp đồng thực tế có thể quy định cách tính theo số ngày thực tế hoặc số ngày trong năm khác, nên số tiền lãi ngân hàng tính có thể chênh lệch nhỏ so với kết quả tự tính.
Công thức số tiền trả đều hằng tháng
Ở phương thức trả đều gốc và lãi, mỗi tháng bạn trả một số tiền như nhau. Số tiền này được tính theo công thức:
Số tiền trả mỗi kỳ = P × i × (1+i)^n ÷ ((1+i)^n − 1)
- P: số tiền gốc vay.
- i: lãi suất mỗi tháng (lãi suất năm ÷ 12, dạng thập phân).
- n: tổng số kỳ trả (số tháng).
Ví dụ minh họa (số liệu do bài tự đặt)
Khoản vay giả định: P = 100.000.000 đồng, lãi suất 12%/năm (i = 0,01), kỳ hạn n = 12 tháng.
🛒 Sản phẩm đề xuất
- (1,01)^12 ≈ 1,126825.
- Số tiền trả mỗi tháng ≈ 100.000.000 × 0,01 × 1,126825 ÷ 0,126825 ≈ 8.884.879 đồng.
- Tổng trả ≈ 106.618.545 đồng, trong đó tổng lãi ≈ 6.618.545 đồng.
Vì sao số tiền bằng nhau nhưng tỷ trọng gốc và lãi thay đổi
Ở tháng đầu, lãi = 100.000.000 × 1% = 1.000.000 đồng, nên phần gốc được trả = 8.884.879 − 1.000.000 = 7.884.879 đồng. Sang tháng sau, dư nợ đã giảm nên lãi nhỏ hơn, phần còn lại của số tiền cố định sẽ dành nhiều hơn cho gốc. Vì vậy tổng số tiền mỗi kỳ không đổi, còn tỷ trọng lãi giảm dần và tỷ trọng gốc tăng dần.
Đây là ví dụ minh họa, làm tròn đến đồng, có thể lệch nhỏ so với bảng tính của ngân hàng.
So sánh ba phương thức trả nợ
Theo cách phân loại trên trang so sánh sản phẩm tài chính của Cơ quan Giám sát Tài chính Hàn Quốc, có ba phương thức trả nợ phổ biến:
| Tiêu chí | Trả đều gốc và lãi | Trả gốc đều | Chỉ trả lãi, trả gốc khi đáo hạn |
|---|---|---|---|
| Cách trả mỗi tháng | Gốc và lãi cộng lại thành một số tiền như nhau mỗi tháng | Trả một khoản gốc cố định mỗi tháng, cộng lãi tính trên dư nợ tháng trước | Mỗi tháng chỉ trả lãi, toàn bộ gốc trả vào ngày đáo hạn |
| Cách tính lãi mỗi kỳ | Dư nợ còn lại × lãi suất năm ÷ 12; lãi giảm dần theo dư nợ | Dư nợ còn lại × lãi suất năm ÷ 12; lãi giảm dần đều | Tính trên toàn bộ gốc vì dư nợ không giảm |
| Áp lực trả nợ đầu kỳ | Ổn định, dễ lên kế hoạch | Cao nhất ở các tháng đầu, giảm dần về sau | Thấp hàng tháng nhưng phải chuẩn bị một khoản lớn khi đáo hạn |
| Xu hướng tổng lãi | Mức trung bình | Thường thấp hơn vì dư nợ giảm nhanh hơn từ đầu | Thường cao hơn vì dư nợ không giảm trong suốt kỳ hạn |
Phần xu hướng tổng lãi được suy ra từ cấu trúc dư nợ, không phải con số cụ thể. Khi so sánh hai khoản vay, hãy đảm bảo chúng cùng phương thức trả nợ, nếu không, việc đặt cạnh nhau hai mức lãi suất sẽ dễ gây hiểu nhầm.
Cùng lãi suất nhưng kỳ hạn dài hơn thì tổng lãi thay đổi thế nào
Kéo dài kỳ hạn giúp số tiền trả mỗi tháng thấp hơn, nhưng dư nợ giảm chậm hơn nên bạn phải trả lãi trong thời gian lâu hơn. Bảng dưới đây dùng cùng khoản vay giả định 100.000.000 đồng, lãi suất 12%/năm, trả đều gốc và lãi.
| Chỉ tiêu (ví dụ minh họa) | Kỳ hạn 12 tháng | Kỳ hạn 24 tháng |
|---|---|---|
| Lãi suất mỗi tháng (i) | 1% | 1% |
| Số tiền trả mỗi tháng | ≈ 8.884.879 đồng | ≈ 4.707.347 đồng |
| Tổng số tiền phải trả | ≈ 106.618.545 đồng | ≈ 112.976.328 đồng |
| Tổng tiền lãi | ≈ 6.618.545 đồng | ≈ 12.976.328 đồng |
Đây là số liệu minh họa theo công thức ở phần 5. Kỳ hạn 24 tháng giúp tiền trả mỗi tháng gần như giảm một nửa, nhưng tổng lãi tăng lên gần gấp đôi. Chọn kỳ hạn là bài toán cân đối giữa khả năng trả hằng tháng và tổng chi phí.
Lãi suất cố định, lãi suất thả nổi và các khoản phí làm kết quả thay đổi
- Lãi suất cố định: không đổi trong suốt thời hạn hợp đồng.
- Lãi suất thả nổi: thay đổi theo chu kỳ, nên số tiền lãi các kỳ sau có thể khác kết quả bạn tính ban đầu.
Ngoài ra, kết quả thực tế còn phụ thuộc vào cách đếm ngày, thời điểm thanh toán và giả định riêng của từng tổ chức cho vay. Các khoản phí (ví dụ phí hồ sơ hay phí trả nợ trước hạn) cũng cần được hỏi rõ và cộng vào chi phí vay. Bài viết này không nêu mức phí cụ thể vì mỗi tổ chức quy định khác nhau.
Vì vậy, đừng đánh giá chi phí vay chỉ bằng con số lãi suất. Hãy nhìn đồng thời loại lãi suất, phương thức trả nợ, kỳ hạn và các khoản phí.
Các sai lầm thường gặp và danh sách kiểm tra trước khi ký
Sai lầm thường gặp
- Dùng công thức lãi đơn cho toàn bộ khoản vay trả góp.
- Quên đổi đơn vị thời gian, ví dụ nhập số tháng vào công thức đang cần số năm.
- Bỏ qua các khoản phí khi so sánh chi phí.
- So sánh hai khoản vay khác phương thức trả nợ như thể chúng giống nhau.
Danh sách kiểm tra trước khi ký
- Số tiền vay và số tiền thực nhận.
- Mức lãi suất và loại lãi suất (cố định hay thả nổi).
- Kỳ hạn vay.
- Phương thức trả nợ.
- Các loại phí và điều kiện áp dụng.
- Cách tính ngày và ngày thanh toán hằng tháng.
- Điều khoản thay đổi lãi suất.
Trước khi quyết định vay, hãy rà soát kỹ hợp đồng, tự tính thử số tiền phải trả theo các công thức trên và so sánh nhiều đề nghị vay có cùng phương thức trả nợ và kỳ hạn. Đối chiếu kết quả tự tính với lịch trả nợ mà tổ chức cho vay cung cấp để phát hiện chênh lệch sớm.
Câu hỏi thường gặp
Lãi hằng tháng tính trên toàn bộ gốc hay dư nợ còn lại?
Với khoản vay trả góp hằng tháng, lãi mỗi kỳ thường được tính trên dư nợ còn lại: dư nợ × lãi suất năm ÷ 12. Chỉ khi dư nợ không giảm (ví dụ chỉ trả lãi, trả gốc khi đáo hạn) thì lãi mới luôn tính trên toàn bộ gốc.
Cách đổi lãi suất năm sang tháng?
Lấy lãi suất năm (dạng thập phân) chia cho 12. Ví dụ 12%/năm = 0,12 ÷ 12 = 0,01, tức 1%/tháng. Hợp đồng có thể quy định cách tính theo số ngày khác nên hãy đối chiếu với điều khoản cụ thể.
Vì sao số tiền trả hằng tháng bằng nhau mà lãi mỗi kỳ giảm dần?
Vì lãi tính trên dư nợ còn lại. Mỗi lần trả làm giảm dư nợ, nên kỳ sau lãi nhỏ hơn và phần còn lại của số tiền cố định dành nhiều hơn cho việc trả gốc.
Kỳ hạn dài hơn có làm tổng lãi tăng không?
Trong cùng lãi suất và phương thức trả nợ, kỳ hạn dài hơn thường làm tiền trả mỗi tháng thấp hơn nhưng tổng lãi cao hơn. Trong ví dụ minh họa ở phần 7, tổng lãi tăng từ khoảng 6,6 triệu đồng (12 tháng) lên khoảng 13,0 triệu đồng (24 tháng).
Làm sao so sánh hai khoản vay có lãi suất và phí khác nhau?
Đặt hai khoản vay cạnh nhau với cùng số tiền, cùng kỳ hạn và cùng phương thức trả nợ, rồi tính tổng số tiền phải trả gồm cả lãi và các khoản phí. Đừng chỉ nhìn vào mức lãi suất được quảng bá.
Nguồn tham khảo
- OpenStax, Contemporary Mathematics, mục 6.3 Simple Interest
- OpenStax, Contemporary Mathematics, mục 6.8 The Basics of Loans
- Cơ quan Giám sát Tài chính Hàn Quốc, trang so sánh sản phẩm tài chính
- ConsumerAffairs, How to Calculate Loan Interest (2026)
- Bankrate, How To Calculate Loan Interest: Simple And Amortized
Lưu ý: nội dung bài viết mang tính thông tin. Các số liệu minh họa do bài tự đặt, không phải lời khuyên tài chính. Điều kiện thực tế phụ thuộc vào hợp đồng của tổ chức cho vay.
Bạn muốn xem thêm so sánh và hướng dẫn mua hàng?
Tham gia cộng đồng của chúng tôi
Khi trích dẫn bài viết này
Nguồn: Atovia (Atovia). https://atovia.kr