⚠️ Trang này kết nối bạn với các đối tác và thị trường liên kết của Atovia. Chúng tôi có thể nhận hoa hồng từ các đối tác liên kết cho các hoạt động được thực hiện thông qua các liên kết này. Ưu đãi giảm giá có thể thay đổi bất cứ lúc nào theo chính sách! Hãy yên tâm, không có chi phí bổ sung nào cho bạn! Chúng tôi hy vọng điều này sẽ giúp bạn tiết kiệm thời gian tìm kiếm các mặt hàng phù hợp!
Gọi vốn pre-seed thường là lần đầu nhà sáng lập phải nói chuyện tiền bạc với người ngoài. Bài viết đi theo đúng trình tự bạn sẽ gặp: chuẩn bị bằng chứng, tính số tiền cần gọi, dựng hồ sơ, tiếp cận nhà đầu tư, hiểu SAFE và mức pha loãng cổ phần, rồi rà soát pháp lý trước khi ký. Các điều khoản SAFE và pháp lý trong nguồn tham khảo phản ánh bối cảnh Mỹ, nên hãy xem đây là nội dung thông tin chung và hỏi luật sư tại nơi công ty đăng ký trước khi quyết định.
- Pre-seed là gì và khác gì vòng seed
- Bạn đã sẵn sàng gọi vốn pre-seed chưa
- Cần gọi bao nhiêu tiền: tính ngược từ cột mốc vòng sau
- Ai thường đầu tư ở giai đoạn pre-seed
- Chuẩn bị bộ hồ sơ: bản tóm tắt và pitch deck
- Quy trình tiếp cận và chốt vòng gọi vốn
- SAFE là gì và cách tính tỷ lệ pha loãng
- Rà soát hồ sơ pháp lý trước khi ký
- Sai lầm thường gặp khi gọi vốn pre-seed
- Câu hỏi thường gặp
- Pre-seed là vòng gọi vốn để tạo ra bằng chứng cần thiết cho vòng seed kế tiếp, không phải để “sống thoải mái” thêm vài tháng.
- Số tiền cần gọi nên tính ngược từ kết quả bạn muốn chứng minh ở vòng sau, cộng thêm khoản dự phòng cho kế hoạch bị chậm.
- Nên chuẩn bị danh sách nhà đầu tư, bản tóm tắt ngắn và pitch deck tự đọc hiểu được, rồi gặp nhà đầu tư song song thay vì lần lượt.
- SAFE là hợp đồng nhận tiền trước và có quyền đổi thành cổ phần ở vòng sau; bản thân SAFE chưa phải cổ phần.
- Mọi con số về thời gian vận hành, tỷ lệ cổ phần hay cap trong bài chỉ là mốc tham khảo hoặc ví dụ, không phải mức trung bình của thị trường Việt Nam.
Pre-seed là gì và khác gì vòng seed
Theo hướng dẫn của Foundersbase, pre-seed là giai đoạn gọi vốn khi startup mới ở mức ý tưởng hoặc bản mẫu. Mục tiêu của vòng này là tạo ra bằng chứng mà nhà đầu tư vòng seed cần thấy. Nói cách khác, tiền pre-seed là phương tiện để chứng minh điều gì đó, chứ bản thân việc có tiền chưa phải thành tựu.
Cách định nghĩa “pre-seed” cũng khác nhau giữa các nguồn. Theo Carta, có nơi tính cả vòng bạn bè, gia đình và nhà đầu tư thiên thần vào pre-seed, có nơi chỉ tính vốn của tổ chức. Vì vậy hãy hỏi rõ định nghĩa khi so sánh số liệu giữa các bài viết.
| Tiêu chí | Pre-seed | Seed |
|---|---|---|
| Vai trò trong hành trình gọi vốn | Tạo ra bằng chứng ban đầu từ ý tưởng hoặc bản mẫu | Vòng kế tiếp, dựa trên bằng chứng mà pre-seed đã tạo ra |
| Câu hỏi bạn cần trả lời | Cần chứng minh điều gì để vòng sau có cơ sở gọi vốn? | Bằng chứng đã đủ thuyết phục để mở rộng chưa? |
Bảng trên chỉ giữ những điểm có nguồn xác nhận. Quy mô vốn, định giá hay tiêu chí chi tiết của mỗi vòng thay đổi theo thị trường và nhà đầu tư, nên bài không đưa ra con số chung.
Bạn đã sẵn sàng gọi vốn pre-seed chưa
Trước khi gặp nhà đầu tư, hãy có ít nhất một dạng bằng chứng cho thấy có người cần sản phẩm của bạn. Foundersbase nêu ba ví dụ: bản mẫu, danh sách chờ và pilot quy mô nhỏ. DocSend cũng nhắc phần traction có thể gồm khách hàng hiện có, nhận xét của khách hàng hoặc thư bày tỏ ý định hợp tác (LOI).
Danh sách tự kiểm tra trước khi đi gặp nhà đầu tư:
- Bạn nói được trong vài câu: khách hàng là ai, họ gặp vấn đề gì, sản phẩm giải quyết thế nào.
- Có ít nhất một bằng chứng nhu cầu: bản mẫu đã cho người dùng thử, danh sách chờ, pilot nhỏ hoặc thư bày tỏ ý định.
- Bạn biết cột mốc cần đạt trước vòng seed và ước tính được chi phí để đạt nó.
- Bạn đã có danh sách nhà đầu tư phù hợp và bản tóm tắt ngắn về dự án.
- Pitch deck của bạn đọc hiểu được mà không cần có người trình bày bên cạnh.
- Giấy tờ công ty và bảng cổ phần đã được sắp xếp rõ ràng (xem mục rà soát pháp lý).
Chưa có nguồn nào xác nhận một ngưỡng bằng chứng cố định. Mức “đủ” phụ thuộc vào ngành, đội ngũ và nhà đầu tư bạn nhắm tới.
Cần gọi bao nhiêu tiền: tính ngược từ cột mốc vòng sau
Cách tính được Foundersbase gợi ý là đi ngược từ đích: xác định kết quả bạn muốn có khi bước vào vòng tiếp theo, ước tính chi phí và thời gian để đạt kết quả đó, rồi cộng thêm khoản dự phòng phòng khi kế hoạch bị chậm.
- Chọn cột mốc cần chứng minh ở vòng sau (ví dụ: số khách hàng trả tiền, kết quả pilot, sản phẩm hoàn chỉnh ở mức nhà đầu tư kỳ vọng).
- Liệt kê các khoản chi cần để đạt cột mốc đó: nhân sự, phát triển sản phẩm, thử nghiệm với khách hàng, chi phí vận hành.
- Ước tính số tháng cần để đạt cột mốc.
- Cộng khoản dự phòng cho các tình huống chậm tiến độ.
Ví dụ minh họa bằng số giả định, chỉ để hiểu cách tính, không phản ánh thị trường: giả sử đội ngũ của bạn cần 12 tháng để đạt cột mốc và chi phí vận hành khoảng 100 triệu đồng mỗi tháng. Tổng chi phí là 1,2 tỷ đồng. Nếu bạn tự chọn dự phòng 20%, số tiền cần gọi khoảng 1,44 tỷ đồng. Tỷ lệ dự phòng 20% chỉ là giả định để minh họa, không phải chuẩn.
Về thời gian, hướng dẫn của Foundersbase thường lập kế hoạch cho khoảng 12 đến 18 tháng vận hành. Đây là mốc tham khảo, thay đổi theo ngành, đội ngũ và cấu trúc chi phí. Đừng xem nó là mức trung bình hay điều kiện bắt buộc của thị trường Việt Nam.
Ai thường đầu tư ở giai đoạn pre-seed
Theo báo cáo pre-seed của Carta, nhà sáng lập giai đoạn này thường huy động từ sự kết hợp của ba nhóm: bạn bè và gia đình, nhà đầu tư thiên thần và các quỹ đầu tư mạo hiểm (VC) giai đoạn rất sớm. Quỹ tăng tốc (accelerator) cũng là một kênh được nhắc đến.
- Bạn bè và gia đình: đầu tư dựa nhiều vào sự tin tưởng dành cho nhà sáng lập hơn là hiểu biết về ngành.
- Nhà đầu tư thiên thần: cá nhân dùng tiền của chính mình để đầu tư vào startup giai đoạn đầu. Họ thường góp vốn chung thành nhóm (syndicate) để đầu tư một khoản lớn hơn.
- Quỹ giai đoạn đầu: một số quỹ VC chuyên đầu tư từ pre-seed.
- Quỹ tăng tốc: chương trình hỗ trợ startup giai đoạn rất sớm, thường gắn với mạng lưới cố vấn và nhà đầu tư.
Để lập danh sách nhà đầu tư phù hợp, hãy lọc theo ba tiêu chí: lĩnh vực họ quan tâm, giai đoạn họ thường đầu tư và quy mô khoản đầu tư họ hay thực hiện. Bài này không nêu số tiền hay tỷ lệ cổ phần “thường gặp” vì chưa có nguồn đáng tin cậy cho thị trường Việt Nam.
Chuẩn bị bộ hồ sơ: bản tóm tắt và pitch deck
Foundersbase khuyên chuẩn bị ba thứ trước khi liên hệ nhà đầu tư: danh sách nhà đầu tư, bản tóm tắt dự án ngắn gọn và pitch deck đọc hiểu được mà không cần người trình bày.
Dữ liệu nghiên cứu của DocSend (thị trường Mỹ, chỉ nên coi là tham khảo) cho thấy nhà đầu tư dành trung bình dưới 3,5 phút cho mỗi pitch deck pre-seed. Vì vậy deck nên ngắn, mỗi slide ít chữ và nêu ngay thông điệp chính. Nhiều hướng dẫn cũng khuyên giữ deck gọn, nhưng chưa có số slide thống nhất, nên bài không coi đó là quy tắc.
🛒 Sản phẩm đề xuất
Các phần cơ bản thường có trong deck (gợi ý, không phải khuôn mẫu bắt buộc):
- Giới thiệu dự án trong một hai câu.
- Vấn đề của khách hàng.
- Giải pháp hoặc sản phẩm.
- Bằng chứng ban đầu: bản mẫu, danh sách chờ, pilot, nhận xét khách hàng, thư bày tỏ ý định.
- Đội ngũ và lý do bạn phù hợp để làm việc này.
- Số tiền cần gọi, mục đích sử dụng vốn và cột mốc dự kiến đạt được.
Lowenstein Sandler cũng nhấn mạnh việc có kế hoạch sử dụng vốn rõ ràng khi chuẩn bị vòng pre-seed.
Quy trình tiếp cận và chốt vòng gọi vốn
Thứ tự các bước dưới đây là gợi ý thực hành, không phải lịch bắt buộc. Chưa có nguồn đáng tin cậy về thời gian gọi vốn tại Việt Nam, nên bài không đưa ra mốc theo tuần.
- Lập danh sách nhà đầu tư phù hợp theo lĩnh vực, giai đoạn và quy mô khoản đầu tư.
- Tìm người quen chung để được giới thiệu, nếu có thể.
- Gửi bản tóm tắt ngắn kèm lời nhắn rõ ràng về điều bạn đang làm và số tiền cần gọi.
- Gửi pitch deck cho những ai quan tâm và đặt lịch gặp.
- Tổ chức các cuộc gặp song song. Foundersbase khuyên gặp nhiều nhà đầu tư cùng lúc để có thể so sánh phản hồi và tránh kéo dài vòng gọi vốn.
- Khi có cam kết, làm rõ điều khoản, rà soát pháp lý và chốt hợp đồng.
SAFE là gì và cách tính tỷ lệ pha loãng
Theo Y Combinator, SAFE là hợp đồng cho phép công ty nhận tiền của nhà đầu tư trước, và nhà đầu tư có quyền đổi khoản tiền đó thành cổ phần ở vòng sau. Quan trọng là bản thân SAFE chưa phải cổ phần cho tới khi được chuyển đổi.
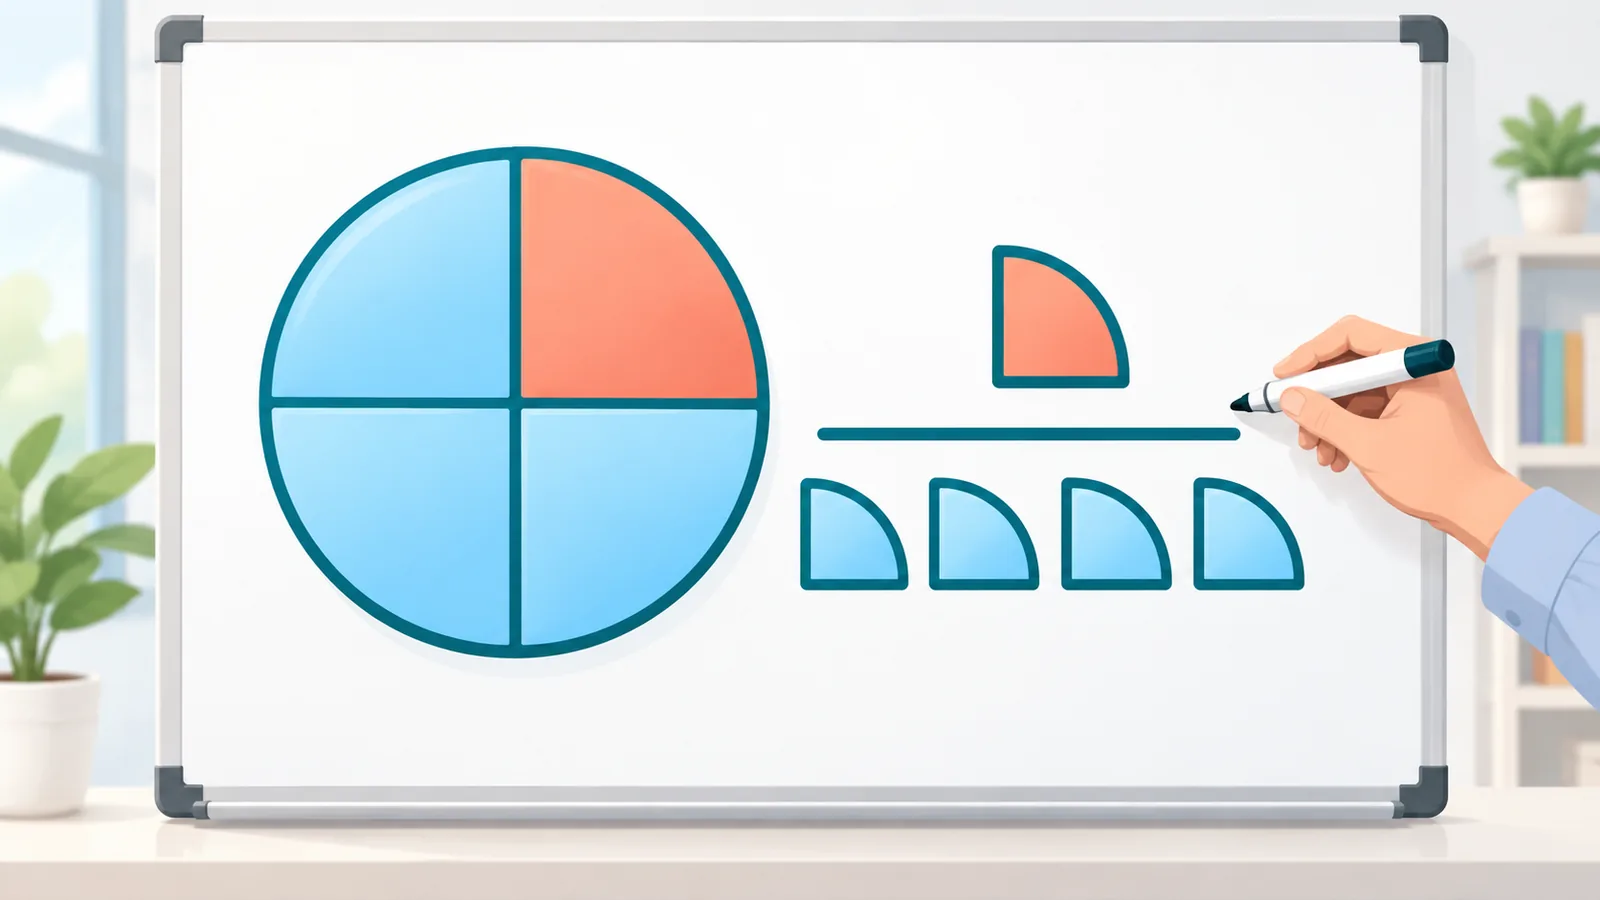
Với mẫu post-money SAFE của YC, tỷ lệ cổ phần bán ra được tính bằng cách lấy số tiền đầu tư chia cho mức trần định giá (cap):
Tỷ lệ cổ phần = Tiền đầu tư ÷ Cap
Ví dụ từ YC: huy động 1 triệu USD với cap 6,7 triệu USD thì nhà đầu tư nhận khoảng 15% (1 ÷ 6,7 ≈ 14,9%). Đây chỉ là ví dụ theo điều kiện cụ thể, không phải điều khoản phổ biến của vòng pre-seed.
Lưu ý quan trọng: mẫu SAFE của YC được soạn cho bối cảnh pháp lý Mỹ. Chưa thể coi nó là hợp đồng chuẩn cho công ty đặt tại Việt Nam, và SAFE cũng không phải lựa chọn phù hợp với mọi nhà sáng lập. Carta cho biết một số công ty còn huy động vòng pre-seed theo hình thức vòng định giá. Hãy nhờ luật sư tư vấn cấu trúc phù hợp với nơi công ty đăng ký.
Rà soát hồ sơ pháp lý trước khi ký
Lowenstein Sandler lưu ý rằng trước vòng gọi vốn, công ty cần có kế hoạch sử dụng vốn, ghi chép rõ ràng về cổ phần, tài liệu phục vụ thẩm định và cần có rà soát pháp lý. Nhiều tài liệu thực hành khác cũng nhắc nhà đầu tư thường hỏi về bảng cổ phần, thỏa thuận giữa các đồng sáng lập và việc chuyển giao quyền sở hữu trí tuệ về cho công ty. Các tài liệu đó đến từ nhiều quốc gia và là hướng dẫn thực hành, không phải văn bản luật.
| Hạng mục | Cần kiểm tra gì | Lý do |
|---|---|---|
| Giấy tờ pháp nhân | Công ty đã được đăng ký đầy đủ và hồ sơ đăng ký còn hiệu lực | Nhà đầu tư cần biết họ đang đầu tư vào pháp nhân nào |
| Bảng cổ phần và cơ cấu sở hữu | Ai đang sở hữu bao nhiêu, ghi chép khớp với giấy tờ liên quan | Bảng cổ phần rối làm chậm vòng gọi vốn và gây tranh cãi về sau |
| Thỏa thuận giữa các đồng sáng lập | Vai trò, tỷ lệ sở hữu và điều khoản khi có người rời đi đã được ghi thành văn bản chưa | Tranh chấp nội bộ là rủi ro nhà đầu tư rất quan tâm |
| Quyền sở hữu trí tuệ | Sản phẩm, mã nguồn, thiết kế do ai tạo ra và đã chuyển giao về công ty bằng văn bản chưa, kể cả phần làm trước khi lập công ty | Thiếu chuyển giao rõ ràng có thể khiến người làm ra sản phẩm đòi quyền về sau |
| Hợp đồng với nhân viên và cộng tác viên | Có điều khoản về quyền sở hữu sản phẩm công việc và bảo mật không | Mọi người từng làm trên sản phẩm cần có giấy tờ rõ ràng |
| Kế hoạch sử dụng vốn | Số tiền gọi gắn với cột mốc và các khoản chi cụ thể | Nhà đầu tư muốn biết tiền sẽ đi đâu và đạt được gì |
Lưu ý: bảng trên chỉ là danh sách câu hỏi để bạn chuẩn bị, không phải tư vấn pháp lý. Quy định về pháp nhân, cổ phần và huy động vốn khác nhau theo từng nước. Hãy tham vấn luật sư tại nơi công ty đăng ký trước khi ký bất kỳ hợp đồng đầu tư nào.
Sai lầm thường gặp khi gọi vốn pre-seed
- Gọi vốn không gắn với cột mốc: gọi quá ít thì hết tiền trước khi có bằng chứng, gọi quá nhiều dễ làm loãng cổ phần không cần thiết. Hãy tính ngược từ cột mốc của vòng sau.
- Pitch deck cần người giải thích: nhà đầu tư có thể đọc deck khi bạn không có mặt, nên deck phải tự nói được câu chuyện.
- Gặp nhà đầu tư lần lượt: làm vòng gọi vốn kéo dài và mất cơ hội so sánh phản hồi. Hãy gặp song song.
- Để hồ sơ pháp lý đến phút cuối: bảng cổ phần và giấy tờ chuyển giao quyền sở hữu trí tuệ nên được sắp xếp trước khi bắt đầu gặp nhà đầu tư.
- Ký khi chưa hiểu điều khoản: hãy nhờ người có chuyên môn rà soát hợp đồng, nhất là khi dùng SAFE hoặc cấu trúc tương tự.
Câu hỏi thường gặp
Cần bao nhiêu bằng chứng trước khi gọi vốn pre-seed?
Không có ngưỡng cố định nào được nguồn xác nhận. Nguồn tham khảo nêu các dạng bằng chứng như bản mẫu, danh sách chờ và pilot quy mô nhỏ. Mức cần thiết phụ thuộc vào ngành, đội ngũ và nhà đầu tư bạn nhắm tới.
Có nhất thiết phải dùng SAFE không?
Không. SAFE chỉ là một trong những cấu trúc huy động vốn, và mẫu của Y Combinator được soạn cho bối cảnh Mỹ. Một số công ty chọn vòng định giá ngay từ pre-seed. Hãy trao đổi với luật sư về cấu trúc phù hợp với nơi công ty đăng ký.
Mốc 12 đến 18 tháng vận hành có bắt buộc không?
Không. Đó chỉ là mốc lập kế hoạch tham khảo trong một hướng dẫn, và thay đổi theo ngành, đội ngũ và chi phí.
Nên chuẩn bị giấy tờ pháp lý từ khi nào?
Nên làm trước khi bắt đầu gặp nhà đầu tư. Việc rà soát bảng cổ phần, thỏa thuận đồng sáng lập và chuyển giao sở hữu trí tuệ thường mất thời gian và có thể làm chậm vòng gọi vốn nếu để đến phút cuối.
Có tài liệu nào để học thêm về gọi vốn không?
Ví dụ, ở Hàn Quốc, K-Startup có khóa học về huy động vốn và hợp đồng đầu tư cho nhà sáng lập giai đoạn đầu, cùng trung tâm hỗ trợ về chiến lược gọi vốn và pháp lý hợp đồng. Đây chỉ là ví dụ về chương trình hỗ trợ quốc gia, không phải dịch vụ dành cho công ty tại Việt Nam.
Bắt đầu từ bước đầu tiên: dùng danh sách tự kiểm tra để xem bạn đã sẵn sàng gặp nhà đầu tư chưa.
Nguồn tham khảo
- Foundersbase: How to Raise a Pre-Seed Round for Your Startup
- Y Combinator: The SAFE, the standard way startups raise money
- Lowenstein Sandler LLP: Preparing for a Pre-Seed Financing Round
- Carta: Your first pre-seed funding round, a founder’s guide
- DocSend: Pre-seed pitch deck guide
- K-Startup Changup Edu: Investment attraction and exit strategy course
- K-Startup One-stop Support Center: Investment attraction
Bạn muốn xem thêm so sánh và hướng dẫn mua hàng?
Tham gia cộng đồng của chúng tôi
Khi trích dẫn bài viết này
Nguồn: Atovia (Atovia). https://atovia.kr